Domain süsse-weine.de kaufen?
Wir ziehen mit dem Projekt
süsse-weine.de um.
Sind Sie am Kauf der Domain
süsse-weine.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain süsse-weine.de kaufen?
Sind Finanzierungskosten Anschaffungskosten?
Sind Finanzierungskosten Anschaffungskosten? Diese Frage hängt von der Definition und dem Kontext ab. Im Allgemeinen werden Finanzierungskosten nicht als Anschaffungskosten betrachtet, da sie separate Kosten sind, die mit der Beschaffung von Kapital verbunden sind. Anschaffungskosten beziehen sich normalerweise auf die Kosten, die direkt mit dem Erwerb eines Vermögenswerts verbunden sind, wie z.B. der Kaufpreis. Finanzierungskosten können jedoch Teil der Gesamtkosten sein, die für den Erwerb eines Vermögenswerts anfallen. Es ist wichtig, die spezifischen Regeln und Richtlinien zu berücksichtigen, die für die Bilanzierung von Anschaffungskosten und Finanzierungskosten gelten. **
Sind Überführungskosten Anschaffungskosten?
Sind Überführungskosten Anschaffungskosten? Diese Frage hängt von der Definition und dem Kontext ab. In der Buchhaltung werden Anschaffungskosten als die Kosten definiert, die für den Erwerb eines Vermögenswerts anfallen. Überführungskosten können als Teil der Anschaffungskosten betrachtet werden, da sie unmittelbar mit dem Erwerb des Vermögenswerts zusammenhängen. Allerdings gibt es auch Fälle, in denen Überführungskosten separat erfasst werden, zum Beispiel wenn sie nachträglich anfallen und nicht direkt mit dem Erwerb des Vermögenswerts verbunden sind. Letztendlich ist es wichtig, die spezifischen Richtlinien und Vorschriften zu berücksichtigen, um festzustellen, ob Überführungskosten als Anschaffungskosten behandelt werden sollten. **


Ähnliche Suchbegriffe für Anschaffungskosten
Top-Angebote
Produkte zum Begriff Anschaffungskosten:
-
Culami Infusion Traube AromaCulami Infusion Traube Aroma – Die dunkle Fruchtexplosion für höchste AnsprücheBegib dich auf eine Reise durch sonnenverwöhnte Weinberge und erlebe die pure Essenz vollreifer Früchte. Culami Infusion Traube Aroma ist die perfekte Wahl für alle Dampfer, die keine Lust auf künstliche Beigeschmäcker haben, sondern die authentische Tiefe einer dunklen Traube suchen. Dieses Aroma fängt die spritzige Süße und das vollmundige Profil der Natur ein und verwandelt es in ein intensives Dampferlebnis, das bei jedem Zug für Begeisterung sorgt und den Gaumen mit einer langanhaltenden Fruchtigkeit umschmeichelt.Dunkle Traube – Die süße Verführung der NaturDas Herzstück von Culami Infusion Traube Aroma bildet eine Auswahl an tiefroten und blauen Trauben, die ihre volle Süße unter der warmen Sommersonne entfalten konnten. Schon beim ersten Inhalieren entfaltet sich das charakteristische, saftige Aroma, das durch seine natürliche Dichte besticht. Es ist die perfekte Balance zwischen fruchtiger Lieblichkeit und einer dezenten Frische, die direkt aus der Schale der Frucht zu kommen scheint. Diese Traube liefert ein fülliges Mundgefühl, das sowohl Liebhaber von Single-Flavor-Liquids als auch anspruchsvolle Genießer überzeugt.Vollmundiger Genuss – Ein Erlebnis für jede TageszeitWas das Culami Infusion Traube Aroma so besonders macht, ist seine konstante Geschmacksabgabe. Die Fruchtkomponente ist so präzise abgestimmt, dass sie weder zu schwer noch zu flach wirkt. Es ist die ideale Erfrischung für den Alltag – belebend am Morgen, süß am Nachmittag und entspannend am Abend. Die Reinheit der Traubennote sorgt dafür, dass deine Sinne bei jedem Zug aufs Neue geweckt werden, ohne dass das Aroma an Intensität verliert. Ein echtes Premium-Erlebnis für alle, die das ehrliche Aroma der Traube schätzen.Overdosed für maximale Intensität – Die Infusion-TechnologieAls Teil der renommierten Infusion-Serie ist das Culami Infusion Traube Aroma bewusst „overdosed“ konzipiert. Dank der extra hohen Konzentration der Aromen bleibt das Geschmacksprofil auch nach dem Auffüllen mit Base und Nikotinshots extrem klar und präsent. Jede Wolke liefert die volle Ladung dunkler Trauben, ohne an Kraft zu verlieren. Diese spezielle Formel garantiert eine Geschmacksdichte, die selbst in kleinen Pod-Systemen ihre volle Stärke entfaltet und das Aroma zu einem echten Highlight in deiner Sammlung macht.Einfache Zubereitung im praktischen Longfill-FormatDie Handhabung des Culami Infusion Traube Aroma ist denkbar unkompliziert und auf höchsten Komfort ausgelegt. In der 60ml Flasche befinden sich bereits 5ml des hochkonzentrierten Overdosed Aromas. Du füllst die Flasche einfach bis zur Oberkante mit deiner bevorzugten Base und bei Bedarf mit Nikotinshots auf. Einmal kräftig schütteln, kurz reifen lassen und schon kannst du die dunkle, saftige Traube in deiner E-Zigarette genießen – bereit für ein intensives und authentisches Fruchterlebnis.11,90 €*Versand: 3,90 €Sichere Weiterleitung zum Anbieter
-
Geisel, Otto: Wein & Genuss in SüdtirolWein & Genuss in Südtirol , 40 herausragende Winzer und ihre kulinarischen Lieblingsorte , Auto-Tuning & -Styling > Auto & Motorrad: Teile , Erscheinungsjahr: 20200904, Produktform: Leinen, Autoren: Geisel, Otto~Schmeisser, Joachim, Seitenzahl/Blattzahl: 224, Keyword: Bildband; Bozen; Chardonnay; Fotografie; Geschenk Männer; Gewürztraminer; Girlan; Joachim Schmeisser; Lageder; Lagrein; Meran; Otto Geisel; Rezepte aus Südtirol; Schreckbichl; Südtirol Buch; Terlan; Tramin; Urlaub Südtirol; Vernatsch; Vinotheken; Wein; Wein Reiseführer Südtirol; Wein Südtirol; Wein-Lesebuch; Weinanbau Südtirol; Weinberge Südtirol; Weine aus Südtirol; Weingenuss in Südtirol; Weinkenner; Weinliebhaber; Weinratgeber; Weinsorten; Weinstraße Südtirol; Winzer Südtirol; kulinarische Tipps Südtirol; kulinarischer Führer Südtirol; strada del vino, Thema: Orientieren, Warengruppe: HC/Getränke, Fachkategorie: Essen und Trinken: Alkoholische Getränke, Thema: Entdecken, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: ZS Verlag, Verlag: ZS Verlag, Verlag: Edel Verlagsgruppe GmbH, Länge: 281, Breite: 231, Höhe: 27, Gewicht: 1390, Produktform: Gebunden, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0030, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 278570834,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Abgrenzung von Erhaltungsaufwendungen zu Anschaffungskosten und Herstellungskosten des Anlagevermögens, Taschenbuch von Annina Grau, GRIN,Die Abgrenzung Von Erhaltungsaufwendungen Zu Anschaffungskosten Und Herstellungskosten Des Anlagevermögens, Taschenbuch Von Annina Grau, Grin, 978-3-668-20462-1, Seitenanzahl: 3618,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die steuerliche Behandlung von Gesellschafterdarlehen und -bürgschaften als nachträgliche Anschaffungskosten, Taschenbuch von Baldur Hötten, GRIN,Die Steuerliche Behandlung Von Gesellschafterdarlehen Und -bürgschaften Als Nachträgliche Anschaffungskosten, Taschenbuch Von Baldur Hötten, Grin, 978-3-640-51073-3, Seitenanzahl: 3217,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Sind Montagekosten Anschaffungskosten?
Sind Montagekosten Anschaffungskosten? Diese Frage hängt von der Definition der Begriffe ab. Anschaffungskosten beziehen sich normalerweise auf die Kosten, die für den Erwerb eines Vermögenswerts anfallen, während Montagekosten die Kosten für die Installation oder den Zusammenbau eines Vermögenswerts sind. In einigen Fällen können Montagekosten als Teil der Anschaffungskosten betrachtet werden, insbesondere wenn sie notwendig sind, um den Vermögenswert in einen betriebsbereiten Zustand zu versetzen. Es ist wichtig, die spezifischen Richtlinien und Vorschriften zu berücksichtigen, die für die Buchführung und Berichterstattung gelten, um festzustellen, ob Montagekosten als Anschaffungskosten behandelt werden sollten. Letztendlich kann dies je nach Kontext und Situation variieren. **
-
Sind Zinsen Anschaffungskosten?
Sind Zinsen Anschaffungskosten? Diese Frage hängt davon ab, wie die Zinsen entstanden sind und in welchem Kontext sie betrachtet werden. Im Allgemeinen werden Zinsen als Kosten für die Nutzung von Kapital betrachtet und können daher als Finanzierungskosten angesehen werden. Wenn die Zinsen im Zusammenhang mit dem Kauf eines Vermögenswerts stehen, könnten sie als Anschaffungskosten betrachtet werden. Es ist wichtig, die spezifischen Umstände zu berücksichtigen, um festzustellen, ob Zinsen tatsächlich als Anschaffungskosten betrachtet werden können. Letztendlich hängt die Klassifizierung von Zinsen als Anschaffungskosten von der individuellen Definition und Interpretation ab. **
-
Sind zulassungskosten Anschaffungskosten?
Sind Zulassungskosten Anschaffungskosten? Diese Frage hängt von der Definition und dem Kontext ab. Zulassungskosten beziehen sich normalerweise auf die Gebühren, die für die Registrierung eines Fahrzeugs oder einer Immobilie anfallen, während Anschaffungskosten die Kosten sind, die direkt mit dem Erwerb eines Vermögenswerts verbunden sind. In einigen Fällen können Zulassungskosten als Teil der Anschaffungskosten betrachtet werden, da sie notwendig sind, um den Vermögenswert zu erwerben und zu nutzen. Es ist wichtig, die spezifischen Richtlinien und Vorschriften zu berücksichtigen, um festzustellen, ob Zulassungskosten als Anschaffungskosten behandelt werden sollten. Letztendlich kann dies je nach individueller Situation und Rechnungslegungsmethoden variieren. **
-
Wann nachträgliche Anschaffungskosten?
Nachträgliche Anschaffungskosten entstehen, wenn zusätzliche Aufwendungen für die Anschaffung oder Herstellung eines Vermögensgegenstandes anfallen, nachdem dieser bereits erworben wurde. Diese Kosten können beispielsweise für Umbauten, Modernisierungen oder Reparaturen anfallen. Es ist wichtig zu beachten, dass nachträgliche Anschaffungskosten in der Bilanz aktiviert werden können, wenn sie zu einer dauerhaften Wertsteigerung des Vermögensgegenstandes führen. Die genaue Abgrenzung und Behandlung von nachträglichen Anschaffungskosten ist in den handels- und steuerrechtlichen Vorschriften geregelt. Wann genau nachträgliche Anschaffungskosten vorliegen, sollte daher im Einzelfall geprüft werden. **

Sind Lieferkosten Anschaffungskosten?
Nein, Lieferkosten sind in der Regel keine Anschaffungskosten. Anschaffungskosten beziehen sich auf den Preis, den man für den Kauf eines Vermögensgegenstandes zahlt. Lieferkosten hingegen sind die Kosten, die für die Lieferung oder den Transport eines gekauften Gegenstandes anfallen. Sie sind zwar Teil der Gesamtkosten, aber werden üblicherweise separat ausgewiesen. Lieferkosten erhöhen zwar den Gesamtpreis, aber sie sind keine direkten Anschaffungskosten, da sie nicht für den eigentlichen Erwerb des Vermögensgegenstandes anfallen. **
Was bedeuten Anschaffungskosten?
Anschaffungskosten sind die Kosten, die bei der Anschaffung eines Vermögensgegenstands anfallen. Sie umfassen den Kaufpreis des Gegenstands sowie alle damit verbundenen Ausgaben wie Transportkosten, Montagekosten oder Zölle. Die Anschaffungskosten bilden die Grundlage für die Bewertung des Vermögensgegenstands in der Bilanz. **
Top-Angebote
Produkte zum Begriff Anschaffungskosten:
-
Werbungskosten: AfA-Bemessungsgrundlage bei entgeltlichem und unentgeltlichem Erwerb, Ermittlung der fiktiven Anschaffungskosten, AfA-Satz,Werbungskosten: Afa-bemessungsgrundlage Bei Entgeltlichem Und Unentgeltlichem Erwerb, Ermittlung Der Fiktiven Anschaffungskosten, Afa-satz, Nutzungsdauer, Taschenbuch Von Kerstin Jakobitsch, Grin, 978-3-640-79588-8, Seitenanzahl: 2817,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Berücksichtigung von Gesellschafterbürgschaften in Form nachträglicher Anschaffungskosten im Rahmen des § 17 Einkommensteuergesetz, TaschenbuchDie Berücksichtigung Von Gesellschafterbürgschaften In Form Nachträglicher Anschaffungskosten Im Rahmen Des § 17 Einkommensteuergesetz, Taschenbuch Von Steffen Salutzki, Grin, 978-3-640-50811-2, Seitenanzahl: 4017,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Culami Infusion Traube AromaCulami Infusion Traube Aroma – Die dunkle Fruchtexplosion für höchste AnsprücheBegib dich auf eine Reise durch sonnenverwöhnte Weinberge und erlebe die pure Essenz vollreifer Früchte. Culami Infusion Traube Aroma ist die perfekte Wahl für alle Dampfer, die keine Lust auf künstliche Beigeschmäcker haben, sondern die authentische Tiefe einer dunklen Traube suchen. Dieses Aroma fängt die spritzige Süße und das vollmundige Profil der Natur ein und verwandelt es in ein intensives Dampferlebnis, das bei jedem Zug für Begeisterung sorgt und den Gaumen mit einer langanhaltenden Fruchtigkeit umschmeichelt.Dunkle Traube – Die süße Verführung der NaturDas Herzstück von Culami Infusion Traube Aroma bildet eine Auswahl an tiefroten und blauen Trauben, die ihre volle Süße unter der warmen Sommersonne entfalten konnten. Schon beim ersten Inhalieren entfaltet sich das charakteristische, saftige Aroma, das durch seine natürliche Dichte besticht. Es ist die perfekte Balance zwischen fruchtiger Lieblichkeit und einer dezenten Frische, die direkt aus der Schale der Frucht zu kommen scheint. Diese Traube liefert ein fülliges Mundgefühl, das sowohl Liebhaber von Single-Flavor-Liquids als auch anspruchsvolle Genießer überzeugt.Vollmundiger Genuss – Ein Erlebnis für jede TageszeitWas das Culami Infusion Traube Aroma so besonders macht, ist seine konstante Geschmacksabgabe. Die Fruchtkomponente ist so präzise abgestimmt, dass sie weder zu schwer noch zu flach wirkt. Es ist die ideale Erfrischung für den Alltag – belebend am Morgen, süß am Nachmittag und entspannend am Abend. Die Reinheit der Traubennote sorgt dafür, dass deine Sinne bei jedem Zug aufs Neue geweckt werden, ohne dass das Aroma an Intensität verliert. Ein echtes Premium-Erlebnis für alle, die das ehrliche Aroma der Traube schätzen.Overdosed für maximale Intensität – Die Infusion-TechnologieAls Teil der renommierten Infusion-Serie ist das Culami Infusion Traube Aroma bewusst „overdosed“ konzipiert. Dank der extra hohen Konzentration der Aromen bleibt das Geschmacksprofil auch nach dem Auffüllen mit Base und Nikotinshots extrem klar und präsent. Jede Wolke liefert die volle Ladung dunkler Trauben, ohne an Kraft zu verlieren. Diese spezielle Formel garantiert eine Geschmacksdichte, die selbst in kleinen Pod-Systemen ihre volle Stärke entfaltet und das Aroma zu einem echten Highlight in deiner Sammlung macht.Einfache Zubereitung im praktischen Longfill-FormatDie Handhabung des Culami Infusion Traube Aroma ist denkbar unkompliziert und auf höchsten Komfort ausgelegt. In der 60ml Flasche befinden sich bereits 5ml des hochkonzentrierten Overdosed Aromas. Du füllst die Flasche einfach bis zur Oberkante mit deiner bevorzugten Base und bei Bedarf mit Nikotinshots auf. Einmal kräftig schütteln, kurz reifen lassen und schon kannst du die dunkle, saftige Traube in deiner E-Zigarette genießen – bereit für ein intensives und authentisches Fruchterlebnis.11,90 €*Versand: 3,90 €Sichere Weiterleitung zum Anbieter
-
Geisel, Otto: Wein & Genuss in SüdtirolWein & Genuss in Südtirol , 40 herausragende Winzer und ihre kulinarischen Lieblingsorte , Auto-Tuning & -Styling > Auto & Motorrad: Teile , Erscheinungsjahr: 20200904, Produktform: Leinen, Autoren: Geisel, Otto~Schmeisser, Joachim, Seitenzahl/Blattzahl: 224, Keyword: Bildband; Bozen; Chardonnay; Fotografie; Geschenk Männer; Gewürztraminer; Girlan; Joachim Schmeisser; Lageder; Lagrein; Meran; Otto Geisel; Rezepte aus Südtirol; Schreckbichl; Südtirol Buch; Terlan; Tramin; Urlaub Südtirol; Vernatsch; Vinotheken; Wein; Wein Reiseführer Südtirol; Wein Südtirol; Wein-Lesebuch; Weinanbau Südtirol; Weinberge Südtirol; Weine aus Südtirol; Weingenuss in Südtirol; Weinkenner; Weinliebhaber; Weinratgeber; Weinsorten; Weinstraße Südtirol; Winzer Südtirol; kulinarische Tipps Südtirol; kulinarischer Führer Südtirol; strada del vino, Thema: Orientieren, Warengruppe: HC/Getränke, Fachkategorie: Essen und Trinken: Alkoholische Getränke, Thema: Entdecken, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: ZS Verlag, Verlag: ZS Verlag, Verlag: Edel Verlagsgruppe GmbH, Länge: 281, Breite: 231, Höhe: 27, Gewicht: 1390, Produktform: Gebunden, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0030, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 278570834,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Finanzierungskosten Anschaffungskosten?
Sind Finanzierungskosten Anschaffungskosten? Diese Frage hängt von der Definition und dem Kontext ab. Im Allgemeinen werden Finanzierungskosten nicht als Anschaffungskosten betrachtet, da sie separate Kosten sind, die mit der Beschaffung von Kapital verbunden sind. Anschaffungskosten beziehen sich normalerweise auf die Kosten, die direkt mit dem Erwerb eines Vermögenswerts verbunden sind, wie z.B. der Kaufpreis. Finanzierungskosten können jedoch Teil der Gesamtkosten sein, die für den Erwerb eines Vermögenswerts anfallen. Es ist wichtig, die spezifischen Regeln und Richtlinien zu berücksichtigen, die für die Bilanzierung von Anschaffungskosten und Finanzierungskosten gelten. **
-
Sind Überführungskosten Anschaffungskosten?
Sind Überführungskosten Anschaffungskosten? Diese Frage hängt von der Definition und dem Kontext ab. In der Buchhaltung werden Anschaffungskosten als die Kosten definiert, die für den Erwerb eines Vermögenswerts anfallen. Überführungskosten können als Teil der Anschaffungskosten betrachtet werden, da sie unmittelbar mit dem Erwerb des Vermögenswerts zusammenhängen. Allerdings gibt es auch Fälle, in denen Überführungskosten separat erfasst werden, zum Beispiel wenn sie nachträglich anfallen und nicht direkt mit dem Erwerb des Vermögenswerts verbunden sind. Letztendlich ist es wichtig, die spezifischen Richtlinien und Vorschriften zu berücksichtigen, um festzustellen, ob Überführungskosten als Anschaffungskosten behandelt werden sollten. **
-
Sind Montagekosten Anschaffungskosten?
Sind Montagekosten Anschaffungskosten? Diese Frage hängt von der Definition der Begriffe ab. Anschaffungskosten beziehen sich normalerweise auf die Kosten, die für den Erwerb eines Vermögenswerts anfallen, während Montagekosten die Kosten für die Installation oder den Zusammenbau eines Vermögenswerts sind. In einigen Fällen können Montagekosten als Teil der Anschaffungskosten betrachtet werden, insbesondere wenn sie notwendig sind, um den Vermögenswert in einen betriebsbereiten Zustand zu versetzen. Es ist wichtig, die spezifischen Richtlinien und Vorschriften zu berücksichtigen, die für die Buchführung und Berichterstattung gelten, um festzustellen, ob Montagekosten als Anschaffungskosten behandelt werden sollten. Letztendlich kann dies je nach Kontext und Situation variieren. **
-
Sind Zinsen Anschaffungskosten?
Sind Zinsen Anschaffungskosten? Diese Frage hängt davon ab, wie die Zinsen entstanden sind und in welchem Kontext sie betrachtet werden. Im Allgemeinen werden Zinsen als Kosten für die Nutzung von Kapital betrachtet und können daher als Finanzierungskosten angesehen werden. Wenn die Zinsen im Zusammenhang mit dem Kauf eines Vermögenswerts stehen, könnten sie als Anschaffungskosten betrachtet werden. Es ist wichtig, die spezifischen Umstände zu berücksichtigen, um festzustellen, ob Zinsen tatsächlich als Anschaffungskosten betrachtet werden können. Letztendlich hängt die Klassifizierung von Zinsen als Anschaffungskosten von der individuellen Definition und Interpretation ab. **
Ähnliche Suchbegriffe für Anschaffungskosten
-
Die Abgrenzung von Erhaltungsaufwendungen zu Anschaffungskosten und Herstellungskosten des Anlagevermögens, Taschenbuch von Annina Grau, GRIN,Die Abgrenzung Von Erhaltungsaufwendungen Zu Anschaffungskosten Und Herstellungskosten Des Anlagevermögens, Taschenbuch Von Annina Grau, Grin, 978-3-668-20462-1, Seitenanzahl: 3618,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die steuerliche Behandlung von Gesellschafterdarlehen und -bürgschaften als nachträgliche Anschaffungskosten, Taschenbuch von Baldur Hötten, GRIN,Die Steuerliche Behandlung Von Gesellschafterdarlehen Und -bürgschaften Als Nachträgliche Anschaffungskosten, Taschenbuch Von Baldur Hötten, Grin, 978-3-640-51073-3, Seitenanzahl: 3217,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Besonderheiten nachträglicher Anschaffungskosten in Verschmelzungsfällen, Taschenbuch von Gordon Niegisch, GRIN, 978-3-640-35296-8Besonderheiten Nachträglicher Anschaffungskosten In Verschmelzungsfällen, Taschenbuch Von Gordon Niegisch, Grin, 978-3-640-35296-8, Seitenanzahl: 8847,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
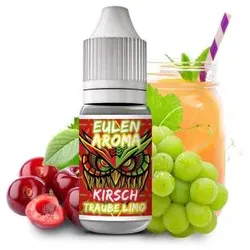
Eulen Aroma Kirsche Traube LimoEulen Aroma Kirsche Traube Limo – Fruchtige Brause mit spritzigem KickEulen Aroma Kirsche Traube Limo bringt das Erlebnis einer prickelnden Fruchtlimo direkt in deinen Tank. Süße Kirschen, reife Trauben und eine spritzige Zitrusnote verbinden sich zu einem Aroma, das an eiskalte Sommergetränke erinnert. Es schmeckt nach Limo – aber nicht künstlich oder überdreht, sondern rund, fruchtig und mit genau dem richtigen Maß an Süße und Säure. Ein Liquid für heiße Tage, entspannte Abende – und immer dann, wenn du Lust auf etwas Erfrischendes hast.Kirsche – rund, süß, klassisch leckerDie Kirsche eröffnet die Geschmackskomposition mit einer vertrauten Süße, die an Kirschlimo erinnert. Nicht zu schwer, nicht zu dunkel, sondern hell, saftig und leicht verspielt. Die aromatische Basis sorgt für eine wohlige Süße im gesamten Dampferlebnis.Traube – dunkel, vollmundig & fruchtverstärkendDie Traube bringt Tiefe in die Mischung. Ihr Aroma ist dunkler, satter, mit einer angenehmen Schwere, die perfekt zur helleren Kirsche passt. Zusammen bilden sie eine fruchtige Doppelnote, die in jeder Inhalation präsent bleibt.Limonaden-Note – Spritzigkeit mit KickDer Zitrusanteil in der Brausenote sorgt für das, was dieses Aroma von einem Fruchtmix unterscheidet: Es prickelt. Nicht auf der Zunge, aber im Kopf – mit einer klaren, leicht herben Frische, die an eine echte Limo mit Kohlensäure erinnert. Der Effekt: überraschend, belebend, anders.Dosierung 10–12 % – von mild bis knallig fruchtigMit der empfohlenen Dosierung zwischen 10 und 12 % lässt sich die Aromaintensität individuell anpassen. Wer es etwas dezenter mag, bleibt bei 10 % – für das volle Fruchtlimo-Gefühl einfach auf 12 % gehen. In beiden Fällen entfaltet sich der Geschmack schnell und klar.Eulen Aroma – Fruchtneuinterpretation mit SystemKirsche Traube Limo ist mehr als ein Fruchtaroma – es ist ein Getränkeerlebnis in Liquidform. Eulen bleibt seiner Linie treu: starke Aromen, klare Konzepte, zuverlässige Qualität. Für alle, die Limo lieben – ohne Zucker, aber mit Geschmack.8,90 €*Versand: 3,90 €Sichere Weiterleitung zum Anbieter
-
Sind zulassungskosten Anschaffungskosten?
Sind Zulassungskosten Anschaffungskosten? Diese Frage hängt von der Definition und dem Kontext ab. Zulassungskosten beziehen sich normalerweise auf die Gebühren, die für die Registrierung eines Fahrzeugs oder einer Immobilie anfallen, während Anschaffungskosten die Kosten sind, die direkt mit dem Erwerb eines Vermögenswerts verbunden sind. In einigen Fällen können Zulassungskosten als Teil der Anschaffungskosten betrachtet werden, da sie notwendig sind, um den Vermögenswert zu erwerben und zu nutzen. Es ist wichtig, die spezifischen Richtlinien und Vorschriften zu berücksichtigen, um festzustellen, ob Zulassungskosten als Anschaffungskosten behandelt werden sollten. Letztendlich kann dies je nach individueller Situation und Rechnungslegungsmethoden variieren. **
-
Wann nachträgliche Anschaffungskosten?
Nachträgliche Anschaffungskosten entstehen, wenn zusätzliche Aufwendungen für die Anschaffung oder Herstellung eines Vermögensgegenstandes anfallen, nachdem dieser bereits erworben wurde. Diese Kosten können beispielsweise für Umbauten, Modernisierungen oder Reparaturen anfallen. Es ist wichtig zu beachten, dass nachträgliche Anschaffungskosten in der Bilanz aktiviert werden können, wenn sie zu einer dauerhaften Wertsteigerung des Vermögensgegenstandes führen. Die genaue Abgrenzung und Behandlung von nachträglichen Anschaffungskosten ist in den handels- und steuerrechtlichen Vorschriften geregelt. Wann genau nachträgliche Anschaffungskosten vorliegen, sollte daher im Einzelfall geprüft werden. **
-
Sind Lieferkosten Anschaffungskosten?
Nein, Lieferkosten sind in der Regel keine Anschaffungskosten. Anschaffungskosten beziehen sich auf den Preis, den man für den Kauf eines Vermögensgegenstandes zahlt. Lieferkosten hingegen sind die Kosten, die für die Lieferung oder den Transport eines gekauften Gegenstandes anfallen. Sie sind zwar Teil der Gesamtkosten, aber werden üblicherweise separat ausgewiesen. Lieferkosten erhöhen zwar den Gesamtpreis, aber sie sind keine direkten Anschaffungskosten, da sie nicht für den eigentlichen Erwerb des Vermögensgegenstandes anfallen. **
-
Was bedeuten Anschaffungskosten?
Anschaffungskosten sind die Kosten, die bei der Anschaffung eines Vermögensgegenstands anfallen. Sie umfassen den Kaufpreis des Gegenstands sowie alle damit verbundenen Ausgaben wie Transportkosten, Montagekosten oder Zölle. Die Anschaffungskosten bilden die Grundlage für die Bewertung des Vermögensgegenstands in der Bilanz. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.